公共機構能源費用托管服務政策與實踐 事務管理局視角下的節(jié)能管理服務創(chuàng)新
引言
隨著“雙碳”目標的深入推進,公共機構作為能源消費的重要主體,其節(jié)能降耗工作備受關注。傳統的節(jié)能改造模式面臨資金不足、技術力量薄弱、效果難以持續(xù)等痛點。在此背景下,能源費用托管服務作為一種合同能源管理(EPC)的創(chuàng)新模式,正逐步成為事務管理局推動公共機構節(jié)能管理服務的重要抓手。本文從政策與實踐兩個維度,系統梳理公共機構能源費用托管服務的背景、機制、政策支撐及落地經驗,為相關管理者提供參考。
一、能源費用托管服務的概念與機制
能源費用托管服務是指公共機構(委托方)與節(jié)能服務公司(受托方)簽訂合同,由受托方出資對委托方的用能系統進行節(jié)能改造和運行管理,并按照合同約定承擔部分或全部能源費用。委托方以托管前一定年限的能源費用為基準,定期向受托方支付托管費用;受托方通過節(jié)能改造和精細化管理降低實際能源消耗,節(jié)約的費用即為受托方收益。
其核心特征包括:
- 零投資:公共機構無需前期投入,由節(jié)能服務公司承擔全部或大部分改造資金。
- 效果導向:以實際能源費用節(jié)約額為評價標準,風險由受托方承擔。
- 深度服務:覆蓋診斷、設計、融資、改造、運行、維護全鏈條。
- 長期共贏:合同期通常為5-10年,保障持續(xù)節(jié)能效益。
二、政策支撐體系
國家及地方層面密集出臺政策,為公共機構能源費用托管服務提供制度保障。
1. 國家層面
- 《“十四五”節(jié)能減排綜合工作方案》明確提出,推行合同能源管理,探索能源費用托管等模式。
- 《公共機構節(jié)能條例》鼓勵公共機構采用合同能源管理方式實施節(jié)能改造。
- 國管局、國家發(fā)展改革委《關于深入推進公共機構能源費用托管服務的通知》進一步規(guī)范托管服務的組織實施、費用測算、合同管理等,要求各地事務管理局牽頭推進。
2. 地方實踐政策
- 江蘇、浙江、廣東等地出臺實施細則,明確托管項目可納入財政預算安排,能源費用支出按照合同約定列支,不新增財政負擔。
- 部分省市設立專項引導資金,對托管項目給予獎補,并簡化審批流程。
- 事務管理局聯合財政、發(fā)改等部門建立協調機制,統一制定托管服務范本和基準能耗核定指南。
三、實踐路徑與關鍵環(huán)節(jié)
事務管理局在推動能源費用托管服務落地時,需把握以下關鍵環(huán)節(jié):
1. 項目遴選與能源審計
- 優(yōu)先選擇用能大戶、能耗可計量、節(jié)能潛力大的公共機構(如醫(yī)院、高校、體育場館、政府辦公樓)。
- 委托第三方機構開展能源審計,核定基準能耗和基準能源費用,作為托管費用的計算依據。
2. 方案設計與服務商遴選
- 要求節(jié)能服務公司提供技術方案、經濟效益測算和運營管理計劃。
- 通過公開招標或競爭性磋商選擇服務商,重點評估技術能力、融資能力、項目業(yè)績和信用狀況。
- 事務管理局可建立合格服務商庫,加強動態(tài)管理。
3. 合同簽訂與費用結算
- 合同應明確托管范圍、基準能耗、托管費用、節(jié)能目標、測算方法、違約責任等。
- 托管費用一般從原能源費用預算中列支,不額外增加財政撥款。若實際能源費用低于托管費用,結余部分可按約定比例分享或全部歸受托方。
- 建立能源計量監(jiān)測系統,確保數據可追溯、可審計。
4. 運行監(jiān)管與績效評價
- 事務管理局協同委托方定期檢查節(jié)能措施落實情況,核對能耗數據。
- 引入第三方節(jié)能量審核,保障雙方權益。
- 對托管項目進行年度績效評價,結果與服務商信用評級掛鉤。
四、典型實踐案例
案例一:某省級機關辦公樓能源費用托管
該辦公樓建筑面積8萬平方米,年能源費用約1200萬元。事務管理局通過公開招標引入節(jié)能服務公司,實施空調系統變頻改造、照明LED替換、智能化管控平臺建設。托管期8年,托管費用為每年1050萬元,年均節(jié)約150萬元。改造后綜合能耗下降18%,室內舒適度顯著提升。
案例二:某市人民醫(yī)院能源托管
醫(yī)院能耗強度高、用能連續(xù)性要求嚴。事務管理局協調醫(yī)院與節(jié)能公司簽訂10年托管合同,重點改造冷熱源站、蒸汽鍋爐和配電系統。托管費用按基準年費用下浮5%支付,節(jié)能收益由雙方按6:4分成。運行三年,累計節(jié)約標準煤3200噸,減少二氧化碳排放約8000噸。
五、挑戰(zhàn)與對策
盡管政策與實踐取得積極進展,但能源費用托管服務仍面臨一些障礙:
- 基準能耗核定難:部分公共機構歷史能耗數據不完整。對策:加快能耗監(jiān)測平臺建設,建立數據共享機制。
- 財政支付顧慮:部分單位擔心托管費用計入預算后難以調整。對策:明確政策口徑,允許按合同據實列支,不改變預算總額。
- 服務商能力參差:市場發(fā)育不成熟,融資渠道有限。對策:加強行業(yè)規(guī)范,培育龍頭企業(yè),鼓勵綠色金融支持。
- 合同期與領導任期錯配:托管期往往跨越多個領導任期。對策:強化制度剛性,將托管項目納入中長期規(guī)劃,做好交接審計。
六、展望
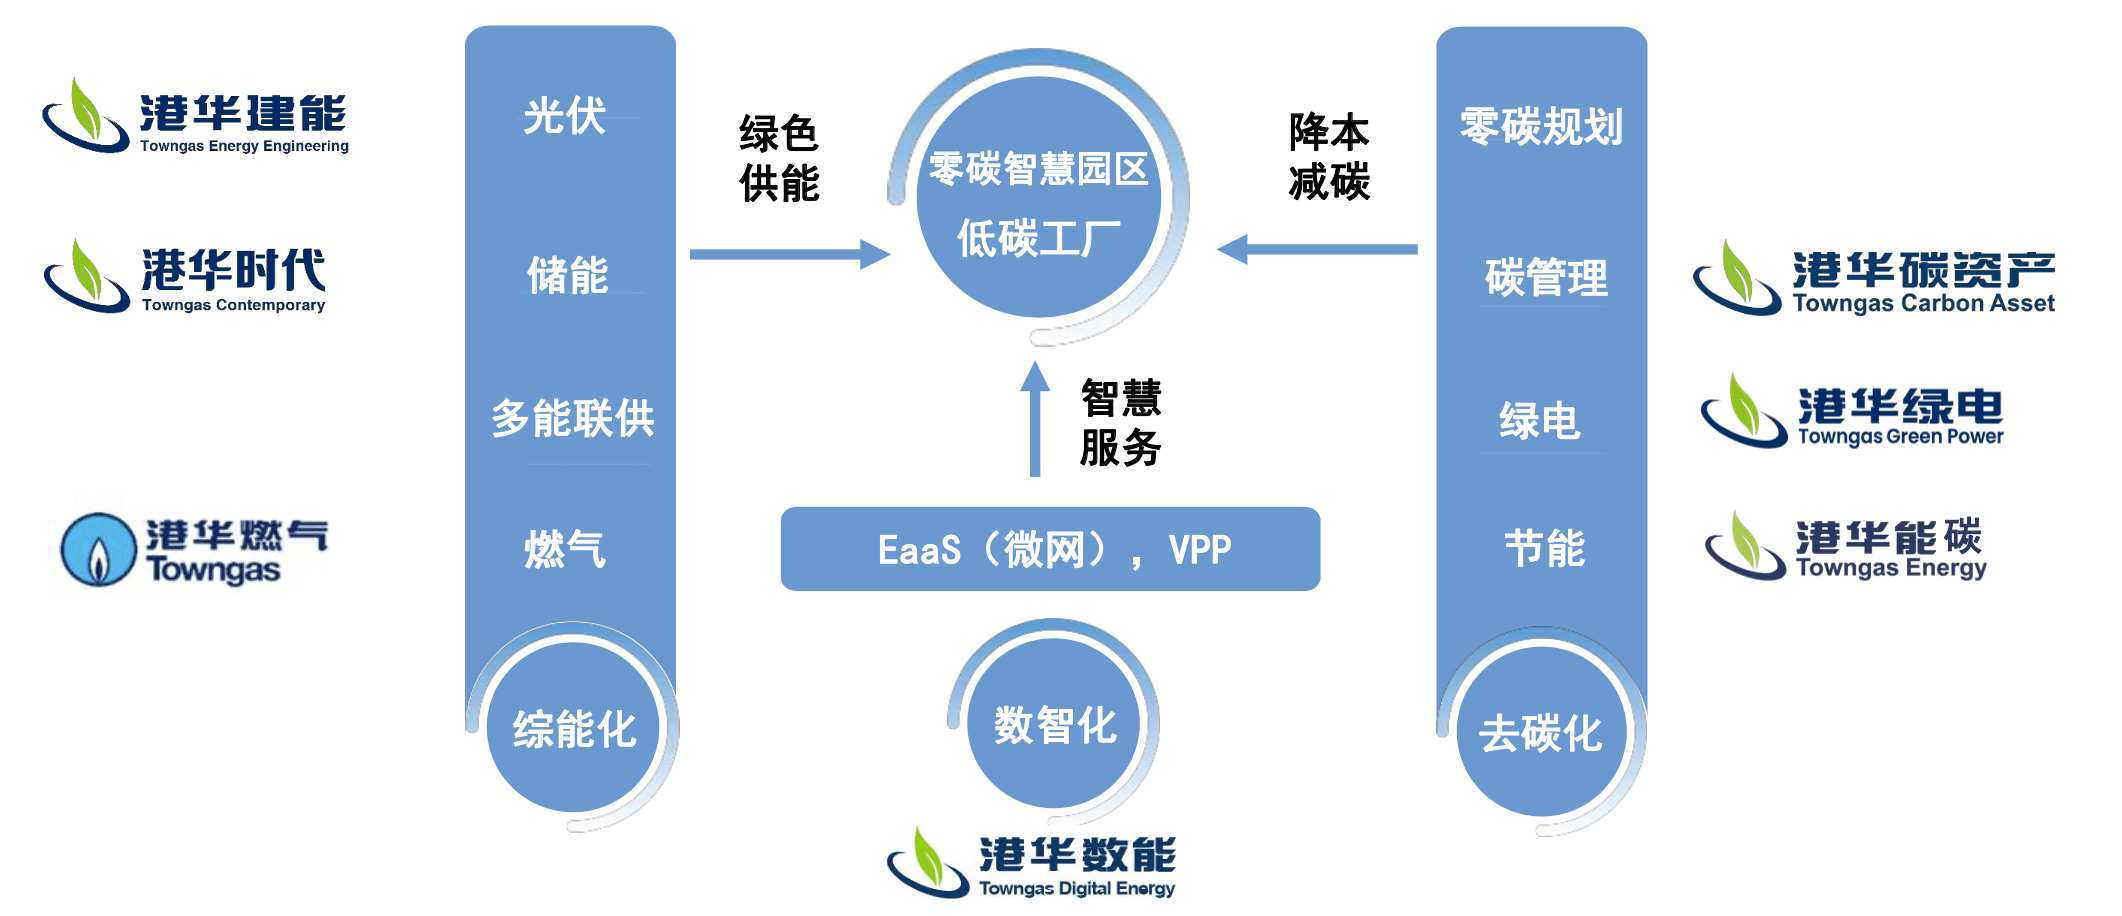
公共機構能源費用托管服務將呈現以下趨勢:一是與智慧能源管理深度融合,實現動態(tài)優(yōu)化;二是從單一能源費用托管向綜合能源服務拓展,涵蓋光伏、儲能、充電樁等;三是標準化體系逐步完善,形成可復制推廣的模式;四是更大范圍引入社會資本,助力公共機構綠色低碳轉型。
事務管理局作為公共機構節(jié)能工作的牽頭部門,應繼續(xù)強化政策引導、搭建對接平臺、優(yōu)化監(jiān)管服務,推動能源費用托管服務在更多公共機構落地生根,為實現碳達峰碳中和目標貢獻更大力量。
如若轉載,請注明出處:http://www.xmtsxh.com/product/41.html
更新時間:2026-11-05 17:23:54